 把今天的投入沉淀为长期资产
2026-11-21 16:57:53
 数据不值钱,用起来才值钱
2026-11-21 16:57:45
 合规不是成本,是数据资产的“安全垫”
2026-11-21 16:57:37
发布时间:2026-11-21 16:57:17
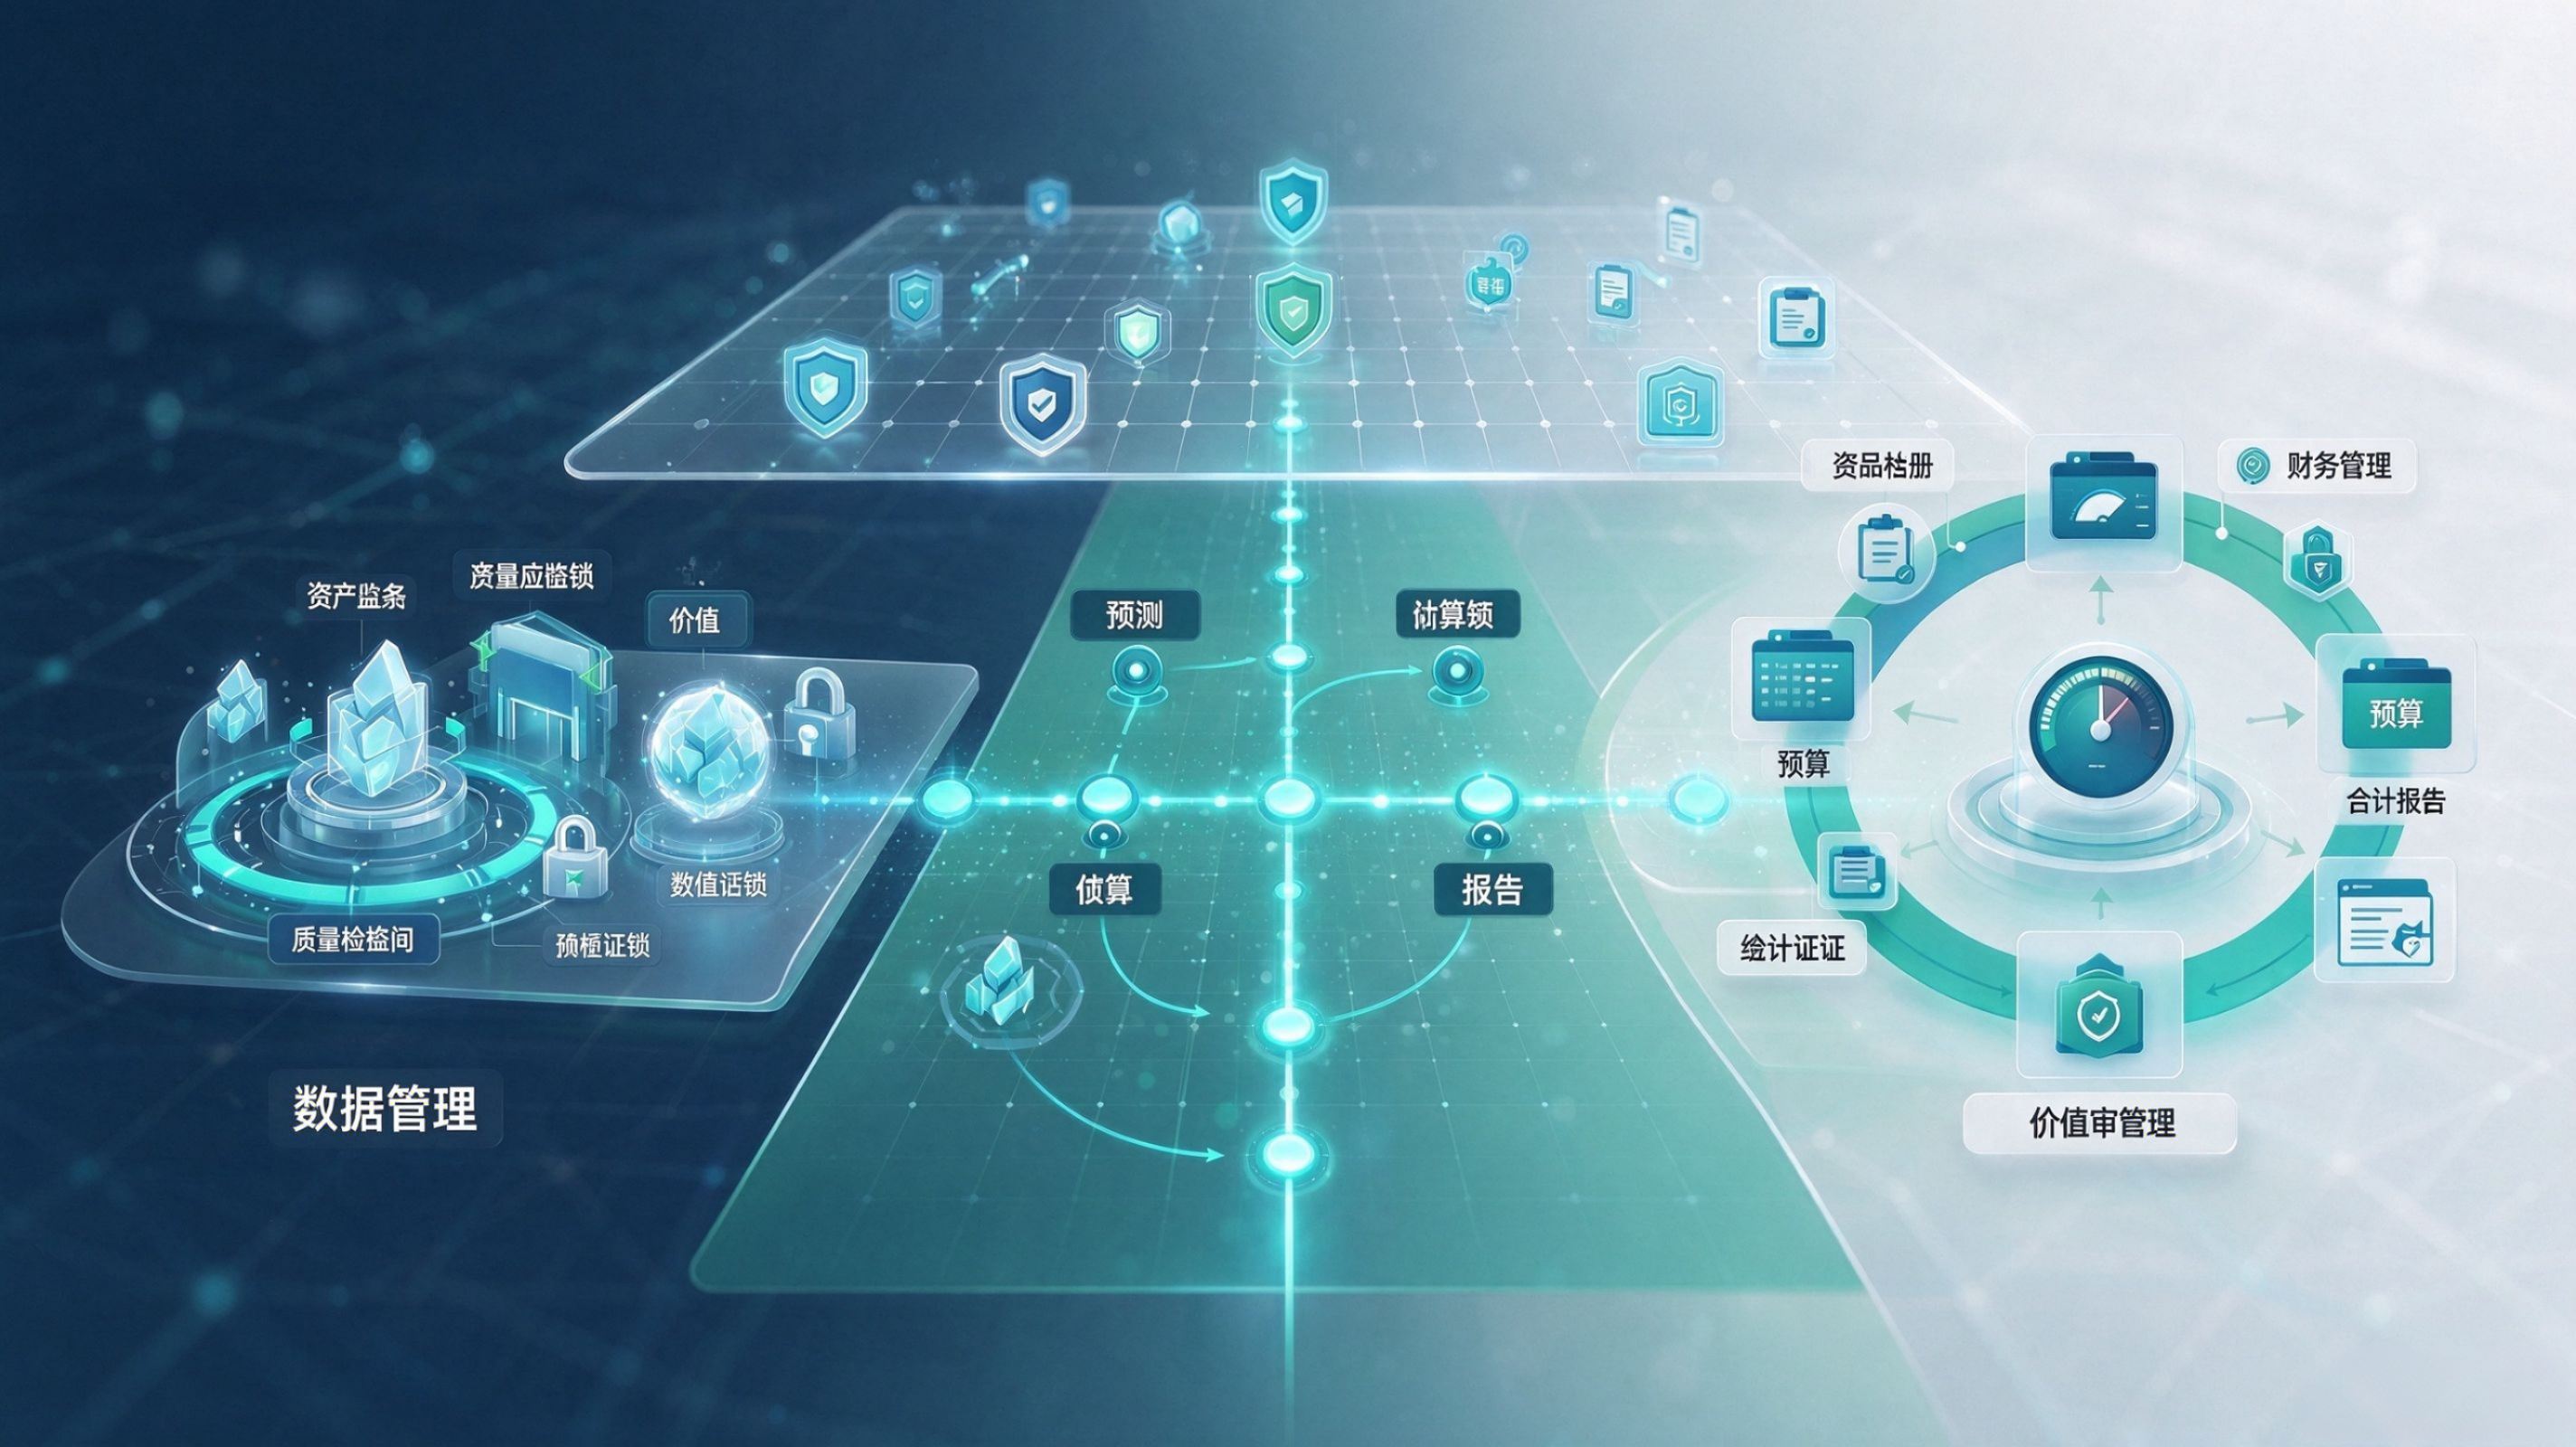
数据资产入表不是终点,而是起点。后面还有权属存证、价值评估、流通探索、场景应用和持续合规管理,一步都不能省。你最担心哪一步?”
很多企业以为,把数据写进资产负债表,就大功告成了。但事实上,入表只是数据资产化的 “入场券”,真正的价值释放,藏在入表之后的每一个环节里。
一、入表之后,还有五道关键关卡
权属存证:入表是财务动作,权属证明是法律支撑。权属登记凭证是有力的权属佐证材料,帮助企业形成完整证据链,支撑后续交易、融资、纠纷举证。企业可向纳入目录的登记机构申请数据产权登记凭证,作为权属证据之一。
评估:入表按准则以历史成本计量;若要参考市场价值,可委托专业机构开展价值评估,成本法核算投入、收益法预测未来、市场法对标交易,三种方法交叉验证,评估结果为融资、交易定价提供参考。
流通探索:数据只有流动起来才能释放价值。行业实践包含数据交易所挂牌、数据质押增信、数据赋能型 ABS 等创新路径,属于试点探索方向,并非标准化变现通道。
应用:数据必须绑定业务场景。无论是内部降本增效,还是对外合规输出数据产品,只有持续产生可预期经济利益,数据资产才不会变成 “减值包袱”。
合规管理:权属存证不是一劳永逸。数据采集、加工、使用全生命周期都要持续合规监控,涉及个人信息的数据必须脱敏,涉及重要数据的要开展风险评估,持续满足会计准则里 “可控制、合规” 的前提。
二、你最担心哪一步?
担心确权难:数据来源多方参与,权属边界模糊?可以通过 “企业自证 + 第三方他证” 双轨路径,留存完整授权协议、采购合同,引入律所出具合规意见,用区块链技术固化证据链。
担心估值虚:成本法反映不了市场价值?建议聘请独立第三方评估机构,结合数据稀缺性、时效性设置衰减系数,提升评估报告的严谨性。
担心变现难:不知道如何对接金融机构?可以优先探索数据增信、数据知识产权质押等试点路径,筛选权属清晰、合规闭环的核心数据,完成登记评估后对接试点银行。
担心合规风险:怕踩个人信息保护红线?建立数据合规审计机制,对全生命周期定期审查,完善数据合规管控,确保每一步都合法合规。
数据资产入表不是财务游戏,而是一场系统性的管理革命。它倒逼企业从战略高度重新审视数据资源,打通 “资源 — 资产 — 资本” 的价值闭环。
注:本文部分图片、素材及内容来源于网络,仅用于分享交流,如涉及版权问题,请及时与作者联系,将第一时间予以删除,感谢理解与配合。
 陕公网安备61010302001146号 陕ICP备20004235号-1 统一社会信用代码:91610136MA6X4Q9H74 中华人民共和国企业征信业务 经营备案证:G1011010100881000J 中华人民共和国增值电信业务 经营许可证编号:陕B2-20230327 工商营业执照和企业经营许可证
版权所有 © 2017-2023 西安优嘉米特商业运营管理有限公司, 保留一切权利 隐私保护 | 法律声明
备案信息综合查询 点击查询
