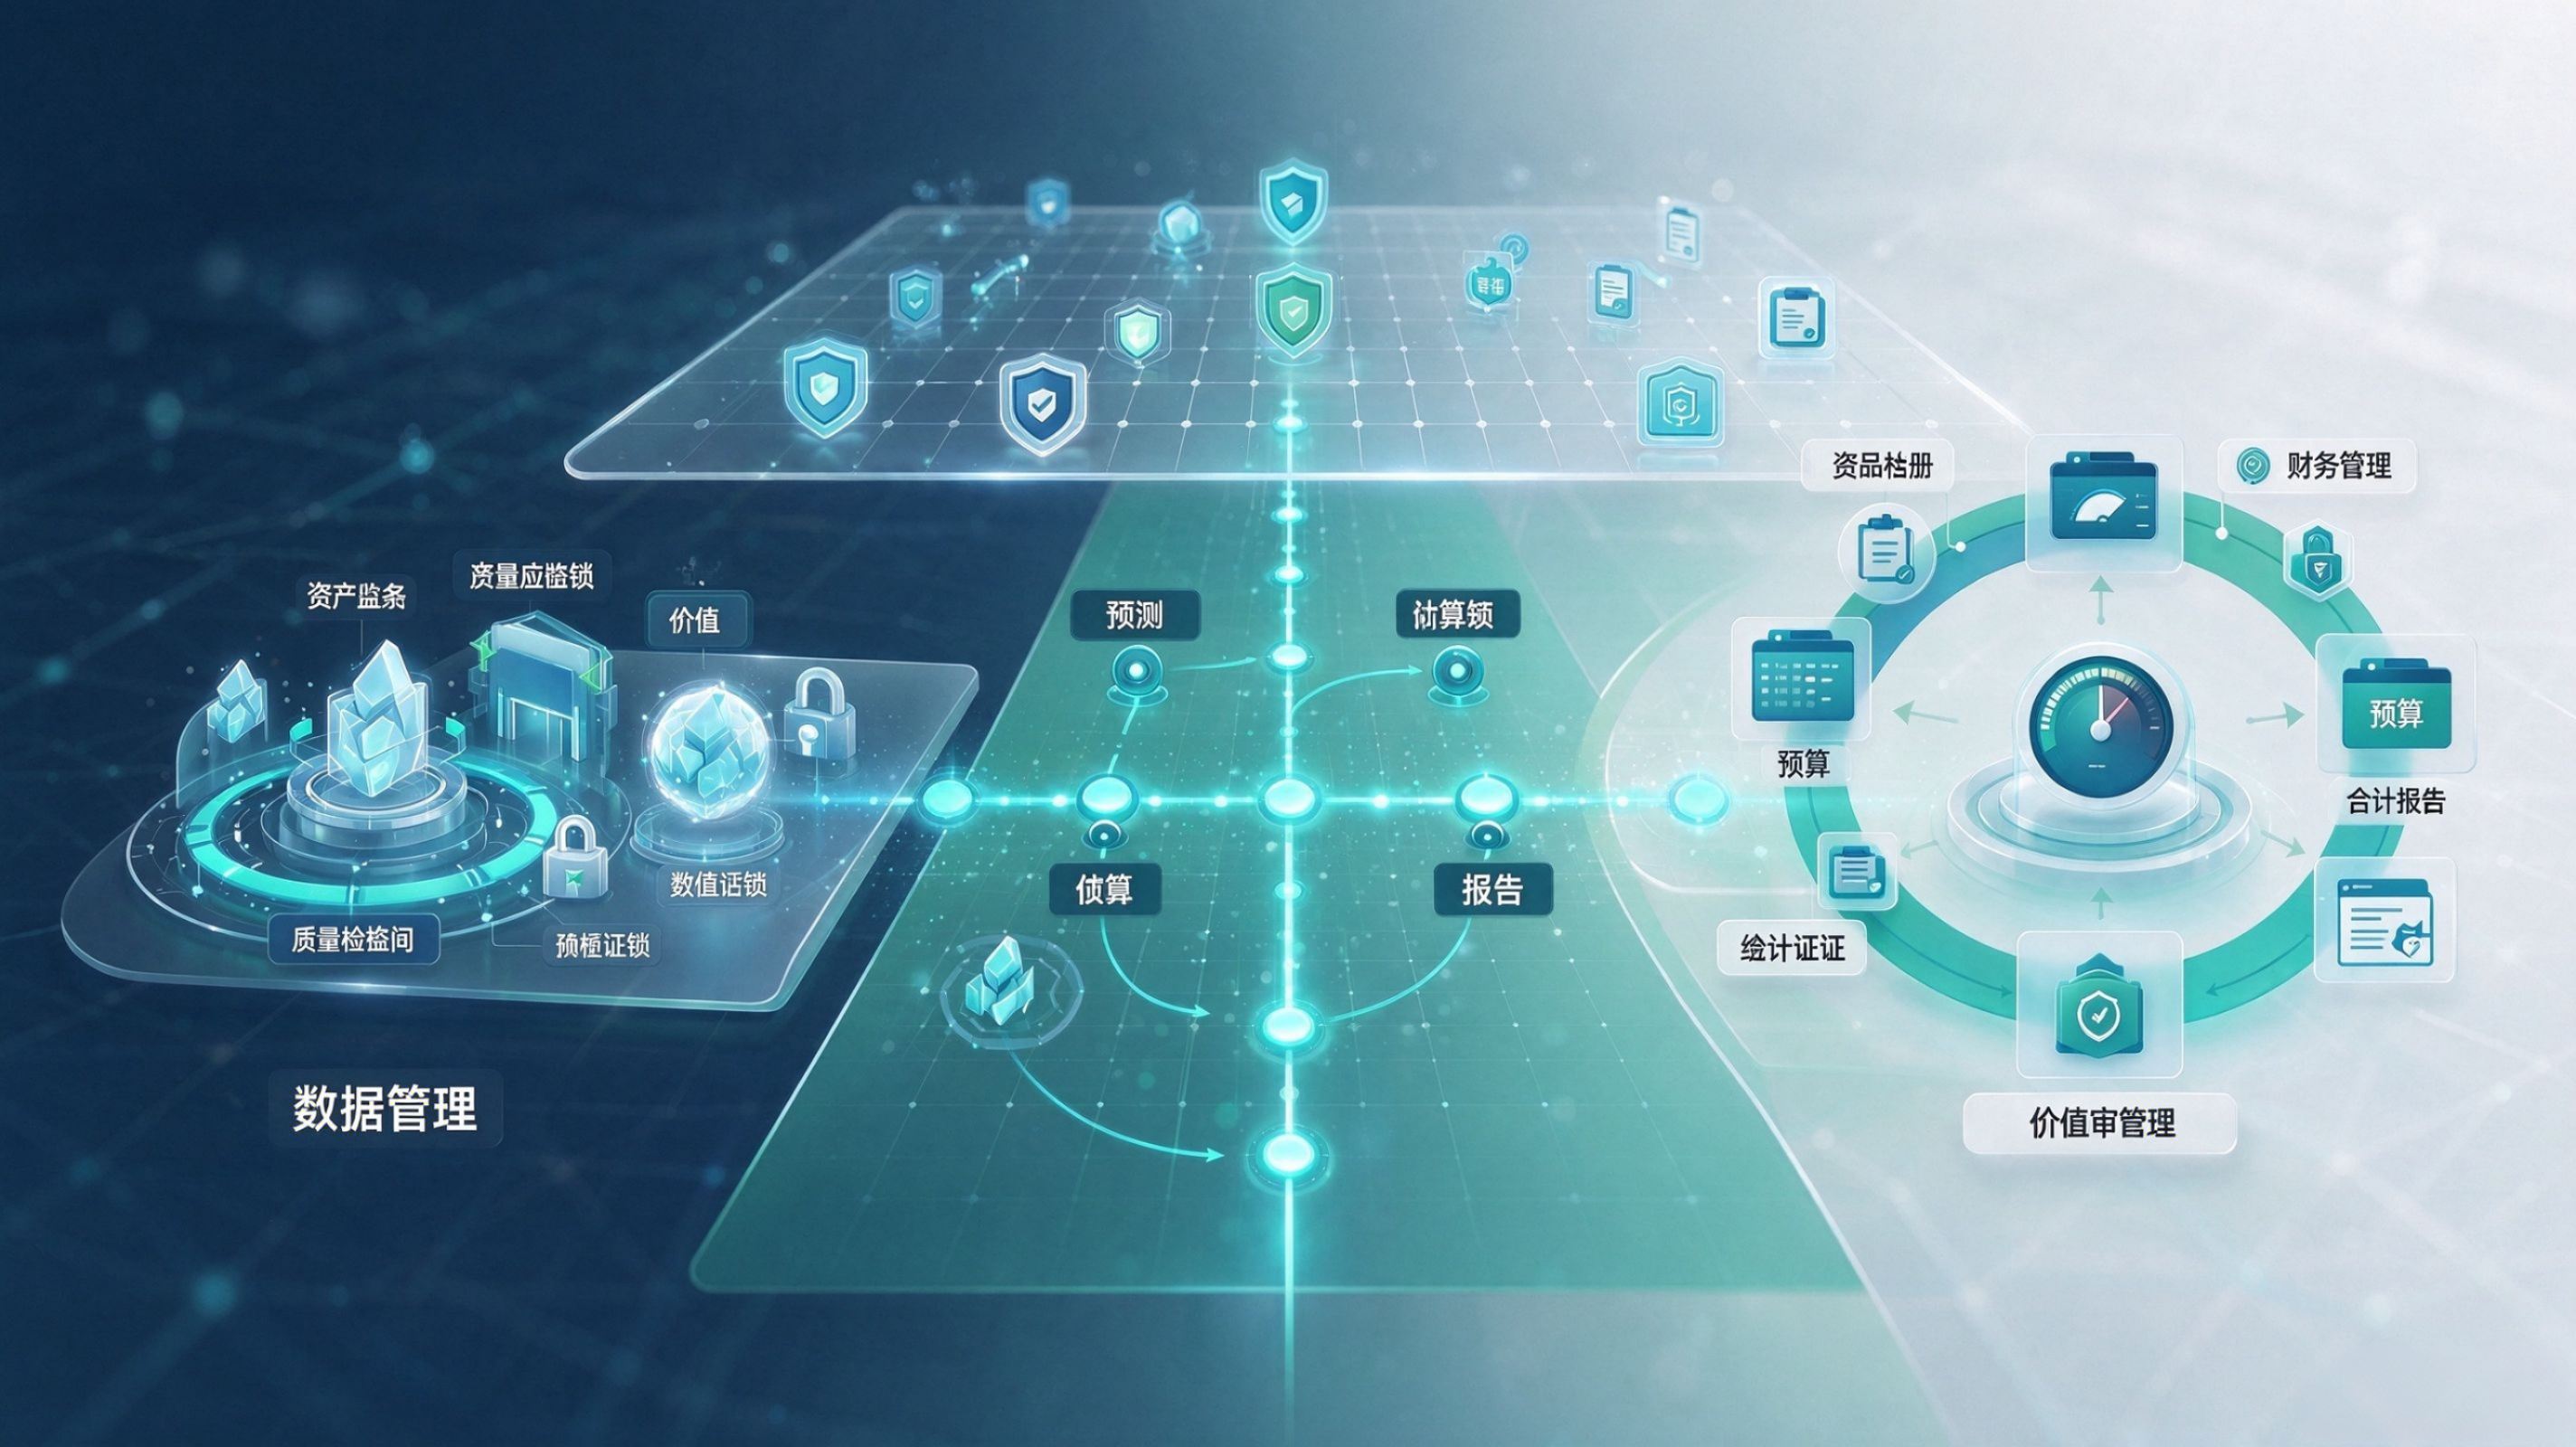
 把今天的投入沉淀为长期资产
2026-11-21 16:57:53
 数据不值钱,用起来才值钱
2026-11-21 16:57:45
 合规不是成本,是数据资产的“安全垫”
2026-11-21 16:57:37
发布时间:2026-11-21 16:57:53
数据资产入表还有一个价值:把今天符合条件的投入沉淀为长期资产。但它不是财务魔术,必须合法合规、成本可计量。你的企业有可资本化的数据投入吗?”
每年花在数字化系统、数据清洗、模型训练上的投入,按传统会计处理,如果不满足资本化条件,只能一次性计入费用,直接冲减当年利润,容易造成短期报表承压。
数据资产入表,给企业提供了合规的会计处理路径:符合条件的数据开发阶段投入,可以从当期费用转为资产,按使用年限分期摊销,平滑利润波动。
但并非所有投入都能资本化,必须满足三大硬条件
财政部《企业数据资源相关会计处理暂行规定》明确,数据资源资本化确认为无形资产或存货,必须同时满足以下条件:
合法拥有或控制:数据来源合法合规,全流程未侵犯任何主体合法权益,权属清晰,企业能够按准则要求控制该数据资源。
能带来经济利益:数据具备明确的价值创造能力,能为企业带来直接或间接的经济利益流入,且有明确的应用场景。
成本能够可靠计量:数据在采集、脱敏、清洗、标注、整合、分析等环节的支出,能够可靠计量,与其他业务成本清晰区分。
监管红线:不得追溯调整,不得评估值入账
2025 年 12 月财政部相关通知明确划定红线:
企业应当以成本计量内部形成或外购的数据资源,不得将以评估等方式得出的金额直接作为入账和调账的依据;
前期已费用化计入当期损益的数据资源相关支出不再调整,即不得将前期已经费用化的数据资源重新资本化。
这意味着,数据资产入表不是 “翻旧账” 的财务游戏,而是面向未来的合规财务管理动作。
把当期符合条件的开发投入分期摊销,不是财务魔术,而是在会计准则框架内的资产管理方式。你的企业有可资本化的数据投入吗?别让满足条件的数字化投入,全部一次性冲减当期利润。
注:本文部分图片、素材及内容来源于网络,仅用于分享交流,如涉及版权问题,请及时与作者联系,将第一时间予以删除,感谢理解与配合。
 陕公网安备61010302001146号 陕ICP备20004235号-1 统一社会信用代码:91610136MA6X4Q9H74 中华人民共和国企业征信业务 经营备案证:G1011010100881000J 中华人民共和国增值电信业务 经营许可证编号:陕B2-20230327 工商营业执照和企业经营许可证
版权所有 © 2017-2023 西安优嘉米特商业运营管理有限公司, 保留一切权利 隐私保护 | 法律声明
备案信息综合查询 点击查询
